Le crédit d’impôt pour l’abattage d’arbres dangereux suscite de nombreuses questions chez les propriétaires confrontés à un arbre menaçant leur habitation ou celle du voisinage. En France, ce dispositif s’inscrit dans le cadre des services à la personne (SAP) et obéit à des conditions strictes de nature technique, documentaire et financière. Voici le détail du cadre fiscal réel, les fourchettes de prix à prévoir et les délais à anticiper pour mener l’opération à bien.
Crédit d’impôt et abattage d’arbres dangereux : ce que couvre réellement le dispositif SAP
Le crédit d’impôt de 50 % accordé au titre des services à la personne concerne certains travaux de jardinage réalisés au domicile du contribuable. Le montant est reporté dans la case 7DB de la déclaration de revenus, dans la limite d’un plafond annuel de dépenses fixé à 5 000 euros pour les travaux de petit jardinage.
A découvrir également : Le cabestan d'élagage facilite-t-il vraiment l'abattage des arbres ?
L’abattage d’un arbre dangereux peut théoriquement entrer dans ce cadre, mais uniquement si l’intervention reste assimilable à de l’entretien courant. En pratique, cette condition élimine la grande majorité des chantiers d’abattage, car ils mobilisent du matériel lourd et des techniques spécialisées.
Pour les travaux qui respectent les critères d’éligibilité, le crédit d’impôt est versé l’année suivant la dépense, après traitement de la déclaration.
A lire aussi : L'impact de l'abattage d'arbres dangereux et déductible en crédit d'impôt sur votre fiscalité
Entretien courant ou travaux spécialisés : la ligne de démarcation fiscale
La distinction entre travaux éligibles et travaux exclus repose sur la nature du matériel utilisé et le niveau technique de l’intervention. Seuls les travaux réalisables à hauteur d’homme, sans engin motorisé lourd, relèvent de l’entretien courant au sens fiscal.
Travaux éligibles au crédit d’impôt
- Tonte de pelouse, ramassage de feuilles, désherbage manuel, taille de haies basses et d’arbustes accessibles sans nacelle ni échelle de grande hauteur
- Débroussaillage léger sur des surfaces limitées, sans usage d’engins mécanisés de type broyeur professionnel
- Évacuation de déchets verts issus de ces travaux d’entretien, à condition que cette évacuation soit incluse dans la prestation globale
Ce qui bascule hors du périmètre
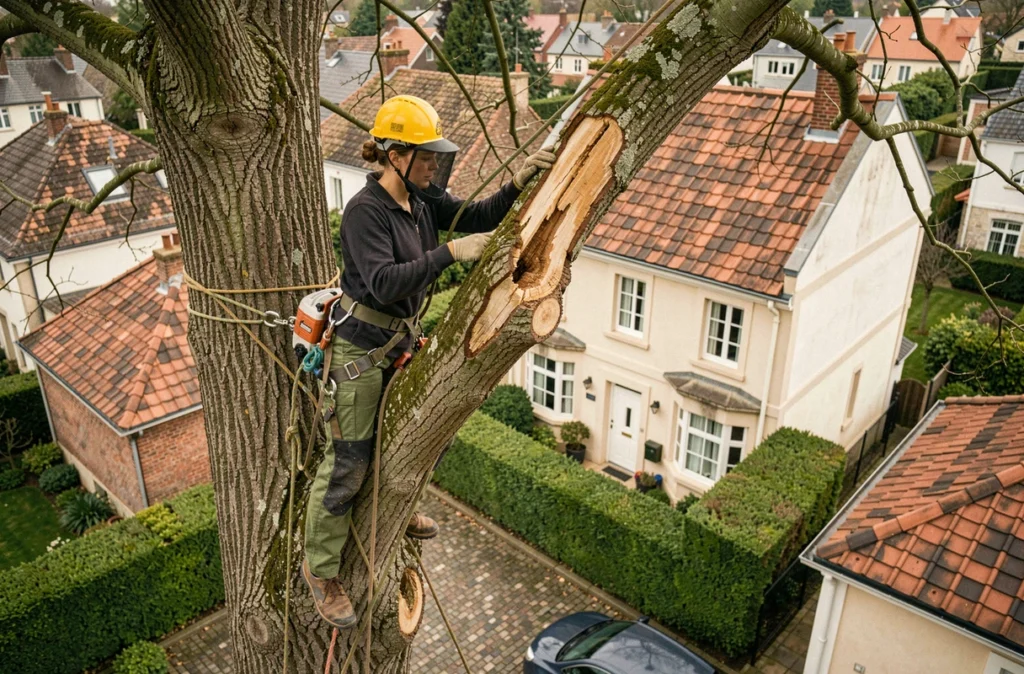
Dès qu’une tronçonneuse entre en jeu, qu’une nacelle ou un harnais de grimpe est nécessaire, ou que le diamètre du tronc rend l’intervention technique, le travail sort du cadre de l’entretien courant. L’abattage d’un arbre dangereux implique presque systématiquement ce type de matériel.
Un arbre de grande taille, penché vers une habitation, avec un système racinaire fragilisé, nécessite un démontage par section, un rétentionnement, parfois un grutage. Ces interventions relèvent de travaux spécialisés, pas du jardinage au sens fiscal.
La conséquence directe : un propriétaire qui fait abattre un grand arbre dangereux ne pourra généralement pas déclarer la totalité de la facture. Seule la part correspondant à un entretien courant (par exemple le nettoyage et le ramassage au sol) pourrait être éligible, à condition d’être clairement isolée sur la facture.
Fourchettes de prix pour l’abattage d’un arbre dangereux
Le coût d’un abattage varie selon le diamètre du tronc, la hauteur de l’arbre, son accessibilité et la présence d’obstacles (lignes électriques, toiture, clôture mitoyenne). Voici les ordres de grandeur constatés en France.
Prix indicatifs selon la taille de l’arbre
| Type d’arbre | Hauteur indicative | Fourchette de prix TTC |
|---|---|---|
| Petit arbre (bouleau, prunus) | Moins de 10 m | 300 à 800 euros |
| Arbre moyen (tilleul, érable) | 10 à 20 m | 800 à 1 500 euros |
| Grand arbre (chêne, hêtre, platane) | Plus de 20 m | 1 500 à 3 500 euros |
| Arbre enclavé ou en zone à risque | Variable | 2 500 à 5 000 euros et plus |
Postes qui font grimper la facture
- Le démontage par section avec rétentionnement, qui multiplie le temps d’intervention par rapport à un abattage directionnel simple
- L’évacuation des grumes et du branchage, surtout si le camion ne peut pas accéder directement au pied de l’arbre
Demander plusieurs devis détaillés, ventilés poste par poste, reste la meilleure méthode pour comparer. Un devis global sans détail empêche toute comparaison sérieuse et complique la justification fiscale si l’on tente de faire valoir un crédit d’impôt sur la part entretien de l’intervention.
Attestation fiscale et agrément SAP : les documents nécessaires
Pour bénéficier du crédit d’impôt, deux documents sont exigés par l’administration fiscale. Leur absence entraîne un refus systématique, même si toutes les autres conditions sont remplies.
L’attestation fiscale annuelle
L’entreprise prestataire doit fournir une attestation fiscale récapitulant les sommes versées sur l’année civile. Ce document mentionne la nature des prestations, les dates d’intervention et le montant total TTC. Sans cette attestation, aucun crédit d’impôt ne sera accordé lors du traitement de la déclaration.
Une facture classique ne suffit pas. L’entreprise doit être en mesure de produire ce document spécifique, ce qui suppose qu’elle soit déclarée comme organisme de services à la personne.
L’agrément ou la déclaration SAP
L’entreprise doit détenir un agrément ou avoir effectué une déclaration en tant qu’organisme de services à la personne. Un élagueur non déclaré SAP ne peut pas ouvrir droit au crédit d’impôt, quelle que soit la qualité de son travail.
Ce point est souvent négligé au moment du choix du prestataire. Le devis le moins cher, émis par une entreprise sans agrément, revient en réalité plus cher une fois l’avantage fiscal perdu. Demandez systématiquement la preuve de la déclaration SAP avant de signer le devis.
Autorisations préalables et délais d’intervention
Abattre un arbre ne relève pas uniquement de la fiscalité. Selon la commune, le plan local d’urbanisme (PLU) peut classer certains arbres ou imposer une déclaration préalable de travaux. Dans certaines zones protégées (secteur sauvegardé, périmètre de monument historique), des autorisations supplémentaires peuvent être exigées.
Délais administratifs à prévoir
Les délais d’instruction varient selon la commune et le type de zone concernée. Renseignez-vous directement auprès de votre mairie pour connaître la procédure applicable à votre parcelle et les délais en vigueur.
La responsabilité civile du propriétaire est engagée si un arbre manifestement dangereux cause un dommage à un tiers. Un rapport d’expert arboriste documentant l’état phytosanitaire de l’arbre constitue une preuve utile, tant pour justifier l’abattage auprès de l’administration que pour se prémunir contre un recours en responsabilité.
Délais d’intervention des professionnels
La disponibilité des élagueurs varie selon la saison. La période hivernale est généralement plus propice pour obtenir un rendez-vous rapide, tandis que le printemps et l’automne correspondent à une forte demande. En cas d’urgence avérée (arbre menaçant de chuter de manière imminente), certaines entreprises proposent une intervention rapide, avec un surcoût par rapport au tarif standard.
Déclaration fiscale : reporter les montants et éviter le rejet
Le montant à déclarer correspond aux sommes effectivement payées sur l’année civile, déduction faite des éventuelles aides perçues. Ce montant se reporte dans la rubrique services à la personne, case 7DB de la déclaration de revenus.
Le plafond annuel des dépenses de petit jardinage éligibles est de 5 000 euros. Les sommes au-delà ne génèrent aucun crédit. Pour un foyer qui cumule plusieurs prestations de jardinage dans l’année (tonte, taille, entretien), la part éligible d’un abattage peut rapidement absorber la totalité du plafond.
Erreurs fréquentes lors de la déclaration
Déclarer le montant total d’une facture qui inclut des travaux non éligibles (dessouchage mécanique, évacuation par camion-grue) expose à un redressement. Faire ventiler la facture entre la part entretien courant et la part travaux techniques permet de ne déclarer que la fraction éligible.
Conservez l’attestation fiscale, les factures et les justificatifs de paiement aussi longtemps que l’administration peut exercer son droit de contrôle. L’absence de ces pièces entraîne la reprise du crédit d’impôt accordé.
Pour évaluer précisément la part éligible au crédit d’impôt et obtenir un devis ventilé adapté à votre situation, remplissez le formulaire de devis gratuit ci-dessous. Un professionnel déclaré SAP vous rappellera pour faire le point sur votre arbre, les autorisations nécessaires et le montant récupérable.